
上美两个月上新三个品牌:多品牌战略,拼的还是组织力
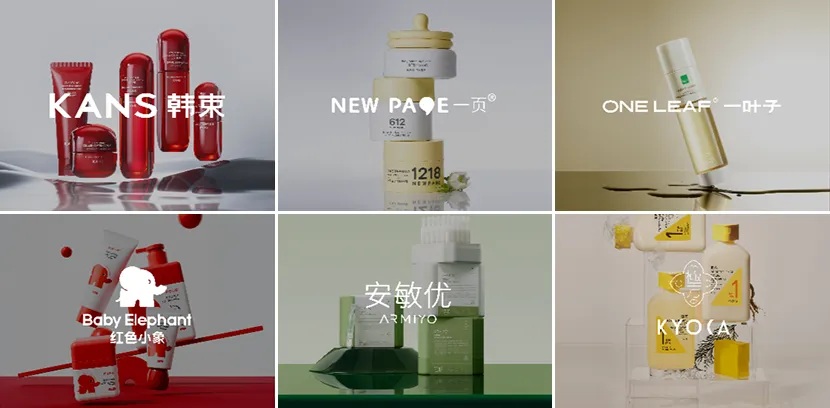
近期,上美股份动作频频——拿下以色列品牌AHAVA运营权,增持婴童品牌newpage一页至84%,与儿科医生崔玉涛合资推出青少年洗护品牌,Hello Kitty美妆也即将上线。加上此前韩束的基本盘,其品牌矩阵正在快速扩容。
不只是上美。珀莱雅控股花知晓,上海家化推出小六神,林清轩同时孵化多个新品牌——国货美妆头部企业似乎正集体从“单品牌击穿”转向“多品牌矩阵”。
这一趋势背后,是一个更加深层的选择——企业的组织力,能支撑同时运营多少个品牌?
这一趋势背后,是一个更加深层的选择——企业的组织力,能支撑同时运营多少个品牌?
多品牌战略的本质:是对于组织力的一场测试
许多公司会将多品牌战略视为一道战略或业务选择题:“我要不要进入新赛道?”但它首先是一道有关组织力的问答题:现有的组织与人才,能否承载多个品牌同时运转而不相互消耗?
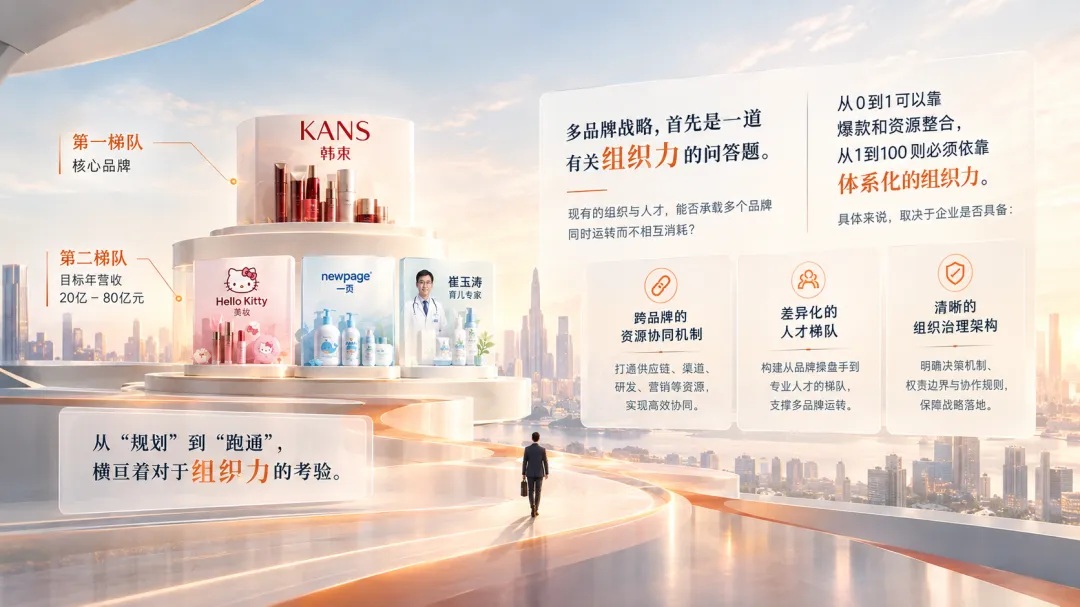
上美为旗下品牌划分了清晰梯队:韩束作为第一梯队核心品牌,Hello Kitty、newpage一页、崔玉涛等品牌归入第二梯队,目标年营收20亿至80亿元。这一规划体现了战略愿景,但从“规划”到“跑通”之间,横亘着对于组织力的考验。
从0到1可以靠爆款和资源整合,从1到100则必须依靠体系化的组织力。具体来说,取决于企业是否具备跨品牌的资源协同机制、差异化的人才梯队、以及清晰的组织治理架构。
四种扩张模式,四种组织力要求
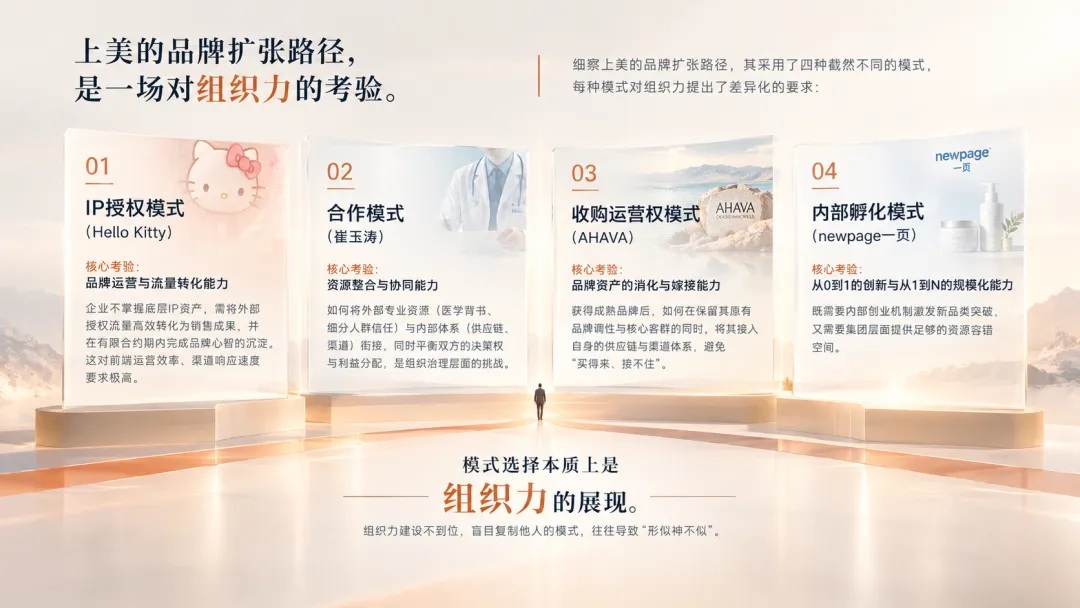
细察上美的品牌扩张路径,其采用了四种截然不同的模式,每种模式对组织力提出了差异化的要求:
IP授权模式(Hello Kitty):核心考验品牌运营与流量转化能力。企业不掌握底层IP资产,需将外部授权流量高效转化为销售成果,并在有限合约期内完成品牌心智的沉淀。这对前端运营效率、渠道响应速度要求极高。
合作模式(崔玉涛):考验资源整合与协同能力。如何将外部专业资源(医学背书、细分人群信任)与内部体系(供应链、渠道)衔接,同时平衡双方的决策权与利益分配,是组织治理层面的挑战。
收购运营权模式(AHAVA): 核心考验品牌资产的消化与嫁接能力。获得成熟品牌后,如何在保留其原有品牌调性与核心客群的同时,将其接入自身的供应链与渠道体系,避免“买得来、接不住”。
内部孵化模式(newpage一页): 核心考验从0到1的创新与从1到N的规模化能力。既需要内部创业机制激发新品类突破,又需要集团层面提供足够的资源容错空间。
模式选择本质上是组织力的展现。组织力建设不到位,盲目复制他人的模式,往往导致“形似神不似”。
从单品牌到集团化:组织模式的关键跃迁
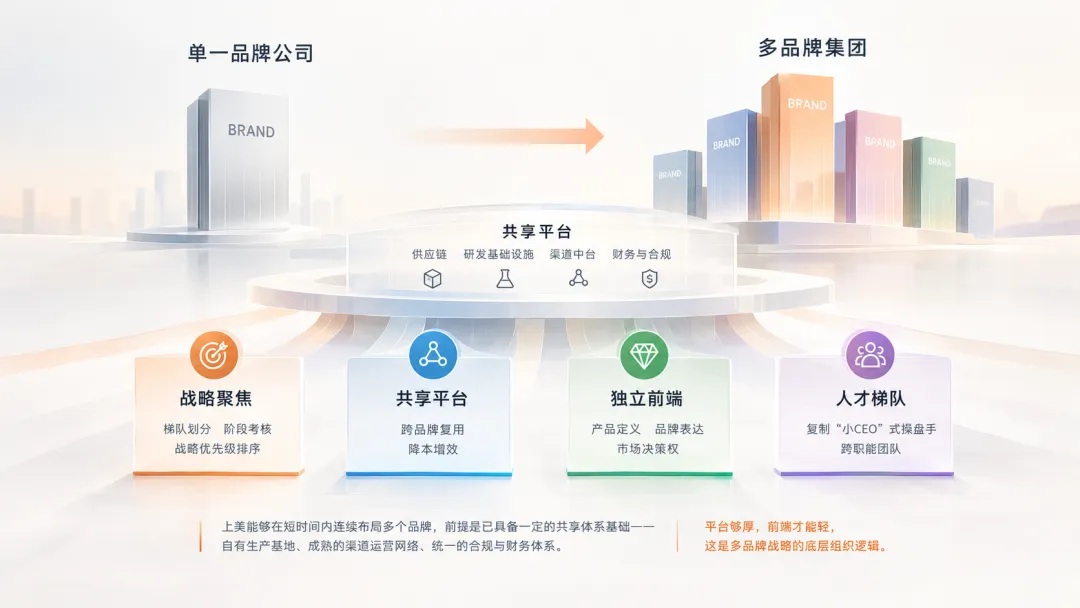
从单一品牌公司走向多品牌集团,挑战不单单在于前端品牌的差异化,也在后台组织力的建设。
单一品牌时代,组织的典型形态是“职能型”或“事业部型”,所有资源围绕一个品牌打转。进入多品牌阶段,若仍沿用此逻辑,必然导致资源争夺与内部博弈。真正的组织发展,需要建立与业务形态适配的治理架构,一般包含以下几个关键要素:
战略聚焦: 当多个品牌共存时,研发预算、渠道流量、营销费用必然面临争夺。集团必须建立清晰的战略与资源分配计划——如梯队划分、阶段考核、战略优先级排序——否则前端品牌将在内耗中相互拖累。
共享平台:供应链、研发基础设施、渠道中台、财务与合规体系等,应尽可能实现跨品牌复用。平台存在的意义,是让前端品牌不必重复建设后台。
独立前端:每个品牌面向不同的客群与场景,必须保持独立的产品定义、品牌表达和市场决策权。前端过重,品牌失去锐度;前端过轻,又沦为渠道的贴牌。
人才梯队:单品牌公司可以依赖一两个超级产品经理或品牌负责人;多品牌集团则需要批量复制“小CEO”式的品牌操盘手,并为其配备完整的跨职能团队。人才梯队的厚度,直接决定了多品牌矩阵的宽度。
上美能够在短时间内连续布局多个品牌,前提正是其已具备一定的共享体系基础——自有生产基地、成熟的渠道运营网络、统一的合规与财务体系。平台够厚,前端才能轻,这是多品牌战略的底层组织逻辑。
为什么是现在?行业竞争逻辑的切换
国货美妆集体转向多品牌矩阵,并非偶然,而是行业发展到特定阶段的必然:
第一,单品牌增长天花板显现。 无论韩束还是珀莱雅主品牌,在达到百亿级体量后,增速放缓是规律而非意外。企业需要第二、第三曲线承接增长。
第二,细分赛道机会涌现,但单品牌难以通吃。 唇部护理、青少年洗护、婴童护肤、男士理容等细分场景的用户需求差异极大,单一品牌覆盖所有场景,反而会稀释核心定位。
第三,竞争维度从“单品运营”升级为“矩阵作战”。 过去行业比拼的是单品牌运营效率;未来比拼的是组织层面的资源调配能力、协同效率与人才复制能力。欧莱雅、雅诗兰黛等全球巨头的成长路径已经证明这一点。
多品牌战略下的三个风险点
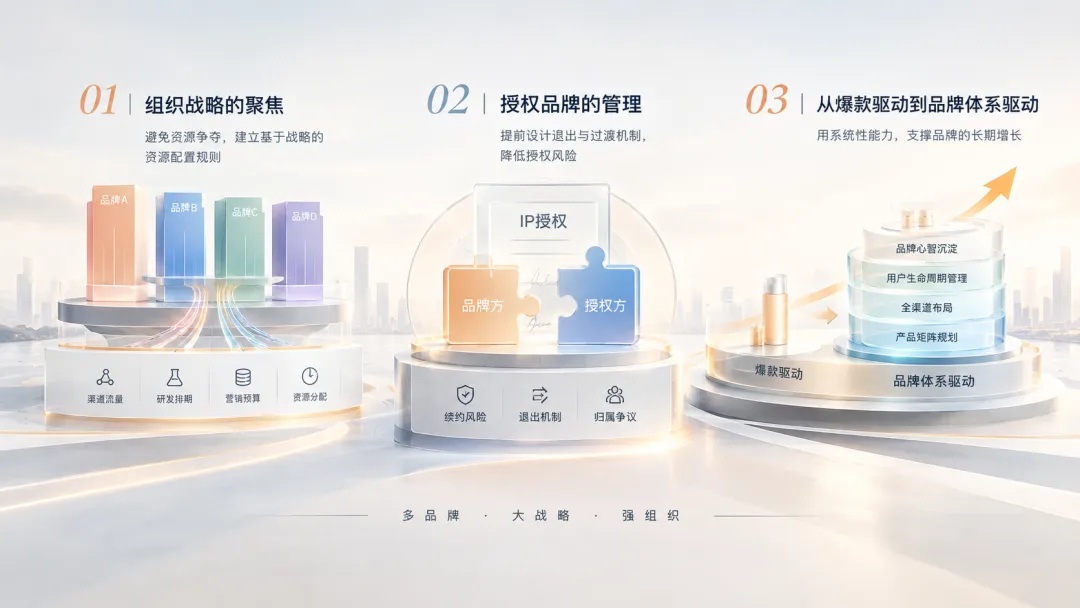
战略方向正确,不等于战略执行到位。多品牌布局中,仍然需警惕三大风险:
其一,组织战略的聚焦。当多个品牌同时运行,渠道流量给谁、研发排期优先谁、营销预算倾斜谁,若没有统一的强有力协调机制,前端品牌将陷入零和博弈。梯队划分只是第一步,更重要的是建立基于战略的资源配置规则。
其二,授权品牌的管理。 IP授权模式下,品牌资产的长期归属存在不确定性。授权到期后的续约风险、品牌增值后的归属争议,都需要在组织层面提前设计好退出与过渡机制。相比之下,控股或全资收购模式虽然前期投入更大,但长期治理成本可能更低。
其三,从“爆款驱动”到“品牌体系驱动”的组织升级。 首发爆款可以依靠运营能力和渠道资源快速起量,但从十亿级迈向数十亿级,需要完整的品牌体系支撑——产品矩阵规划、全渠道布局、用户生命周期管理、品牌心智沉淀。这考验的不是某个团队的爆发力,而是组织在战略定力、长期投入与精细化运营上的系统性能力。
未来的竞争更多将是组织力的竞争
多品牌战略是许多消费品企业梦寐以求的扩张路径。但在决定“养几个品牌”之前,决策者还是要回到最核心的问题上:当前的组织体系能否支撑多个品牌同时健康运转?
当战略扩张的节奏与组织力的建设同频时,多品牌矩阵才能成为可持续的增长引擎;若组织力滞后于品牌野心,矩阵扩张只会加速组织资源的稀释与内耗。
美妆的竞争逻辑已经切换。从单品牌作战到矩阵化作战,胜负手不再单是前端营销的“拳脚功夫”,更是后端组织的“内力比拼”。
- 上一篇:从东鹏饮料年中数据看组织力建设:当全国化战略遇上多品类,总部如何重新定位?
- 下一篇:没有了
